Domain gewerbeimmobilien-mittelhessen.de kaufen?
Wir ziehen mit dem Projekt
gewerbeimmobilien-mittelhessen.de um.
Sind Sie am Kauf der Domain
gewerbeimmobilien-mittelhessen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeimmobilien-mittelhessen.de kaufen?
Wie beeinflusst der Verkauf von Gewerbeimmobilien den lokalen Markt für Gewerbe- und Industrieflächen?
Der Verkauf von Gewerbeimmobilien kann das Angebot an Gewerbe- und Industrieflächen in einer Region verknappen, was zu steigenden Preisen führen kann. Dies kann dazu führen, dass sich kleinere Unternehmen den Standort nicht mehr leisten können. Gleichzeitig können Investitionen in Gewerbeimmobilien die Attraktivität einer Region für Unternehmen erhöhen und somit den Markt für Gewerbe- und Industrieflächen stärken. **
Was sind die wichtigsten Unterschiede zwischen Vermietung und Verkauf von Immobilien?
Der wichtigste Unterschied liegt darin, dass bei der Vermietung einer Immobilie der Eigentümer weiterhin Eigentümer bleibt, während er bei einem Verkauf das Eigentum an den Käufer überträgt. Bei der Vermietung erhält der Eigentümer regelmäßige Mieteinnahmen, während er beim Verkauf einen einmaligen Erlös erzielt. Zudem ist die Vermietung mit laufenden Verpflichtungen wie Instandhaltung und Mieterbetreuung verbunden, während der Verkauf diese langfristigen Verpflichtungen beendet. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
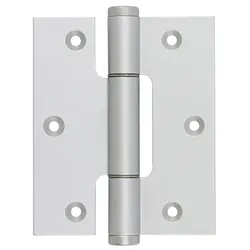
Aluminium-Türband, 3-teiliges GewerbeAluminium-Türband mit dreiteiligem Gewerbe von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG mit Edelstahlstift und Nylon-Zwischenringen rechts/links verwendbar Bitte beachten sie Hinweise zur Bandbestückung im Download-Bereich!31,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aluminium-Türband, 2-teiliges GewerbeAluminium-Türband mit zweiteiligem Gewerbe Aluminium-Türband mit zweiteiligem Gewerbe von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG mit Edelstahlstift und Nylon-Zwischenringen Bitte beachten sie die Hinweise zur Bandbestückung bei Alu-Türbändern . "33,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
"Wie unterscheiden sich die steuerlichen Auswirkungen von Vermietung und Verkauf von Immobilien?"
Bei der Vermietung von Immobilien werden regelmäßige Mieteinnahmen erzielt, die als Einkünfte aus Vermietung und Verpachtung versteuert werden. Beim Verkauf von Immobilien fällt hingegen in der Regel die Spekulationssteuer an, wenn die Immobilie innerhalb von 10 Jahren nach dem Kauf wieder verkauft wird. Zudem können beim Verkauf steuerliche Abschreibungen und Werbungskosten geltend gemacht werden, die bei der Vermietung von Immobilien eine Rolle spielen. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
"Was sind typische Konditionen für die Vermietung von Lagerflächen?" "Welche Art von Lagerflächen sind am gefragtesten für die Vermietung?"
Typische Konditionen für die Vermietung von Lagerflächen sind Mietdauer, Mietpreis pro Quadratmeter und Kaution. Lagerflächen mit guter Anbindung an Verkehrswege und ausreichend Platz für Lagerung sind am gefragtesten für die Vermietung. **
-
Was sind die typischen Maklerprovisionssätze für den Verkauf oder die Vermietung von Immobilien?
Die typischen Maklerprovisionssätze für den Verkauf von Immobilien liegen in Deutschland zwischen 3,57% und 7,14% des Kaufpreises. Für die Vermietung von Immobilien beträgt die Provision in der Regel 2 Nettokaltmieten zzgl. Mehrwertsteuer. Die genauen Sätze können je nach Region und Verhandlung variieren. **


Welche Faktoren sollten bei der Entscheidung für die Vermietung von Gewerbeflächen berücksichtigt werden, und wie unterscheiden sich die Anforderungen und Prozesse für die Vermietung von Einzelhandelsflächen, Büroflächen und Lagerflächen?
Bei der Entscheidung für die Vermietung von Gewerbeflächen sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage, die Größe, die Ausstattung und die Mietpreise. Für die Vermietung von Einzelhandelsflächen ist die Lage besonders wichtig, da sie einen direkten Einfluss auf den Kundenverkehr hat. Bei der Vermietung von Büroflächen sind die Ausstattung, die Anbindung an öffentliche Verkehrsmittel und die Verfügbarkeit von Parkplätzen entscheidend. Für Lagerflächen ist die Zugänglichkeit für Lieferungen und die Sicherheit der Lagerung von großer Bedeutung. Die Anforderungen und Prozesse für die Vermietung dieser verschiedenen Arten von Gewerbeflächen können sich daher stark unterscheiden, da sie jeweils spezifische Bedürfnisse und Anforderungen **
Welche Faktoren sollten bei der Entscheidung für die Vermietung von Gewerbeflächen berücksichtigt werden, und wie unterscheiden sich die Anforderungen und Prozesse für die Vermietung von Einzelhandelsflächen, Büroflächen und Lagerflächen?
Bei der Entscheidung für die Vermietung von Gewerbeflächen sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage, die Größe, die Ausstattung, die Mietpreise, die Zielgruppe und die Vertragsbedingungen. Die Anforderungen und Prozesse für die Vermietung von Einzelhandelsflächen unterscheiden sich von denen für Büroflächen und Lagerflächen, da Einzelhandelsflächen oft eine gute Lage in stark frequentierten Einkaufsstraßen oder Einkaufszentren erfordern, während Büroflächen eher zentral gelegen und gut an öffentliche Verkehrsmittel angebunden sein sollten. Für Lagerflächen sind die Anforderungen hinsichtlich der Größe, der Zugänglichkeit für Lkw und der Lagermöglichkeiten entscheidend. Die Proz **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
europrotokoll Rückenschilder Immobilien, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Aluminium-Türband, 3-teiliges GewerbeAluminium-Türband mit dreiteiligem Gewerbe von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG mit Edelstahlstift und Nylon-Zwischenringen rechts/links verwendbar Bitte beachten sie Hinweise zur Bandbestückung im Download-Bereich!31,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Verkauf von Gewerbeimmobilien den lokalen Markt für Gewerbe- und Industrieflächen?
Der Verkauf von Gewerbeimmobilien kann das Angebot an Gewerbe- und Industrieflächen in einer Region verknappen, was zu steigenden Preisen führen kann. Dies kann dazu führen, dass sich kleinere Unternehmen den Standort nicht mehr leisten können. Gleichzeitig können Investitionen in Gewerbeimmobilien die Attraktivität einer Region für Unternehmen erhöhen und somit den Markt für Gewerbe- und Industrieflächen stärken. **
-
Was sind die wichtigsten Unterschiede zwischen Vermietung und Verkauf von Immobilien?
Der wichtigste Unterschied liegt darin, dass bei der Vermietung einer Immobilie der Eigentümer weiterhin Eigentümer bleibt, während er bei einem Verkauf das Eigentum an den Käufer überträgt. Bei der Vermietung erhält der Eigentümer regelmäßige Mieteinnahmen, während er beim Verkauf einen einmaligen Erlös erzielt. Zudem ist die Vermietung mit laufenden Verpflichtungen wie Instandhaltung und Mieterbetreuung verbunden, während der Verkauf diese langfristigen Verpflichtungen beendet. **
-
"Wie unterscheiden sich die steuerlichen Auswirkungen von Vermietung und Verkauf von Immobilien?"
Bei der Vermietung von Immobilien werden regelmäßige Mieteinnahmen erzielt, die als Einkünfte aus Vermietung und Verpachtung versteuert werden. Beim Verkauf von Immobilien fällt hingegen in der Regel die Spekulationssteuer an, wenn die Immobilie innerhalb von 10 Jahren nach dem Kauf wieder verkauft wird. Zudem können beim Verkauf steuerliche Abschreibungen und Werbungskosten geltend gemacht werden, die bei der Vermietung von Immobilien eine Rolle spielen. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Aluminium-Türband, 2-teiliges GewerbeAluminium-Türband mit zweiteiligem Gewerbe Aluminium-Türband mit zweiteiligem Gewerbe von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG mit Edelstahlstift und Nylon-Zwischenringen Bitte beachten sie die Hinweise zur Bandbestückung bei Alu-Türbändern . "33,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aluminium-Türband, 3-teiliges GewerbeAluminium-Türband mit dreiteiligem Gewerbe von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG mit Edelstahlstift und Nylon-Zwischenringen rechts/links verwendbar Bitte beachten sie Hinweise zur Bandbestückung im Download-Bereich!35,92 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
"Was sind typische Konditionen für die Vermietung von Lagerflächen?" "Welche Art von Lagerflächen sind am gefragtesten für die Vermietung?"
Typische Konditionen für die Vermietung von Lagerflächen sind Mietdauer, Mietpreis pro Quadratmeter und Kaution. Lagerflächen mit guter Anbindung an Verkehrswege und ausreichend Platz für Lagerung sind am gefragtesten für die Vermietung. **
-
Was sind die typischen Maklerprovisionssätze für den Verkauf oder die Vermietung von Immobilien?
Die typischen Maklerprovisionssätze für den Verkauf von Immobilien liegen in Deutschland zwischen 3,57% und 7,14% des Kaufpreises. Für die Vermietung von Immobilien beträgt die Provision in der Regel 2 Nettokaltmieten zzgl. Mehrwertsteuer. Die genauen Sätze können je nach Region und Verhandlung variieren. **
-
Welche Faktoren sollten bei der Entscheidung für die Vermietung von Gewerbeflächen berücksichtigt werden, und wie unterscheiden sich die Anforderungen und Prozesse für die Vermietung von Einzelhandelsflächen, Büroflächen und Lagerflächen?
Bei der Entscheidung für die Vermietung von Gewerbeflächen sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage, die Größe, die Ausstattung und die Mietpreise. Für die Vermietung von Einzelhandelsflächen ist die Lage besonders wichtig, da sie einen direkten Einfluss auf den Kundenverkehr hat. Bei der Vermietung von Büroflächen sind die Ausstattung, die Anbindung an öffentliche Verkehrsmittel und die Verfügbarkeit von Parkplätzen entscheidend. Für Lagerflächen ist die Zugänglichkeit für Lieferungen und die Sicherheit der Lagerung von großer Bedeutung. Die Anforderungen und Prozesse für die Vermietung dieser verschiedenen Arten von Gewerbeflächen können sich daher stark unterscheiden, da sie jeweils spezifische Bedürfnisse und Anforderungen **
-
Welche Faktoren sollten bei der Entscheidung für die Vermietung von Gewerbeflächen berücksichtigt werden, und wie unterscheiden sich die Anforderungen und Prozesse für die Vermietung von Einzelhandelsflächen, Büroflächen und Lagerflächen?
Bei der Entscheidung für die Vermietung von Gewerbeflächen sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage, die Größe, die Ausstattung, die Mietpreise, die Zielgruppe und die Vertragsbedingungen. Die Anforderungen und Prozesse für die Vermietung von Einzelhandelsflächen unterscheiden sich von denen für Büroflächen und Lagerflächen, da Einzelhandelsflächen oft eine gute Lage in stark frequentierten Einkaufsstraßen oder Einkaufszentren erfordern, während Büroflächen eher zentral gelegen und gut an öffentliche Verkehrsmittel angebunden sein sollten. Für Lagerflächen sind die Anforderungen hinsichtlich der Größe, der Zugänglichkeit für Lkw und der Lagermöglichkeiten entscheidend. Die Proz **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.